汽车零部件行业 高门槛下的转型升级之路
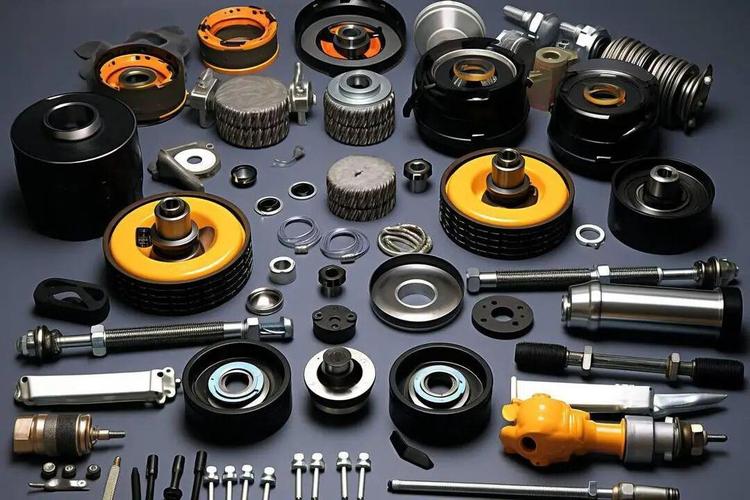
汽车零部件行业是汽车工业的基础,也是衡量一国汽车产业竞争力的重要标志。随着汽车产业向电动化、智能化、网联化、共享化方向演进,汽车零部件行业正经历一场深刻的变革。高门槛、高投入、长周期是这个行业的固有特征,而在新四化浪潮下,转型升级已成为企业生存和发展的必然选择。
一、高门槛:技术、资金与认证的三重壁垒
汽车零部件行业通常面临着技术壁垒、资金壁垒和认证壁垒。技术方面,零部件产品需满足严苛的性能、寿命和可靠性要求,涉及材料、机械、电子、控制等多学科交叉,研发难度大、周期长。资金方面,建厂、购置设备、研发投入动辄数亿甚至数十亿元,且需持续投入以保持技术领先。认证方面,零部件企业需通过IATF 16949等质量管理体系认证,并经过整车厂长达数年的严格审核,才能进入其供应链体系。这些壁垒使得行业集中度较高,新进入者难以在短期内撼动现有格局。
二、转型升级:电动化与智能化的双重驱动
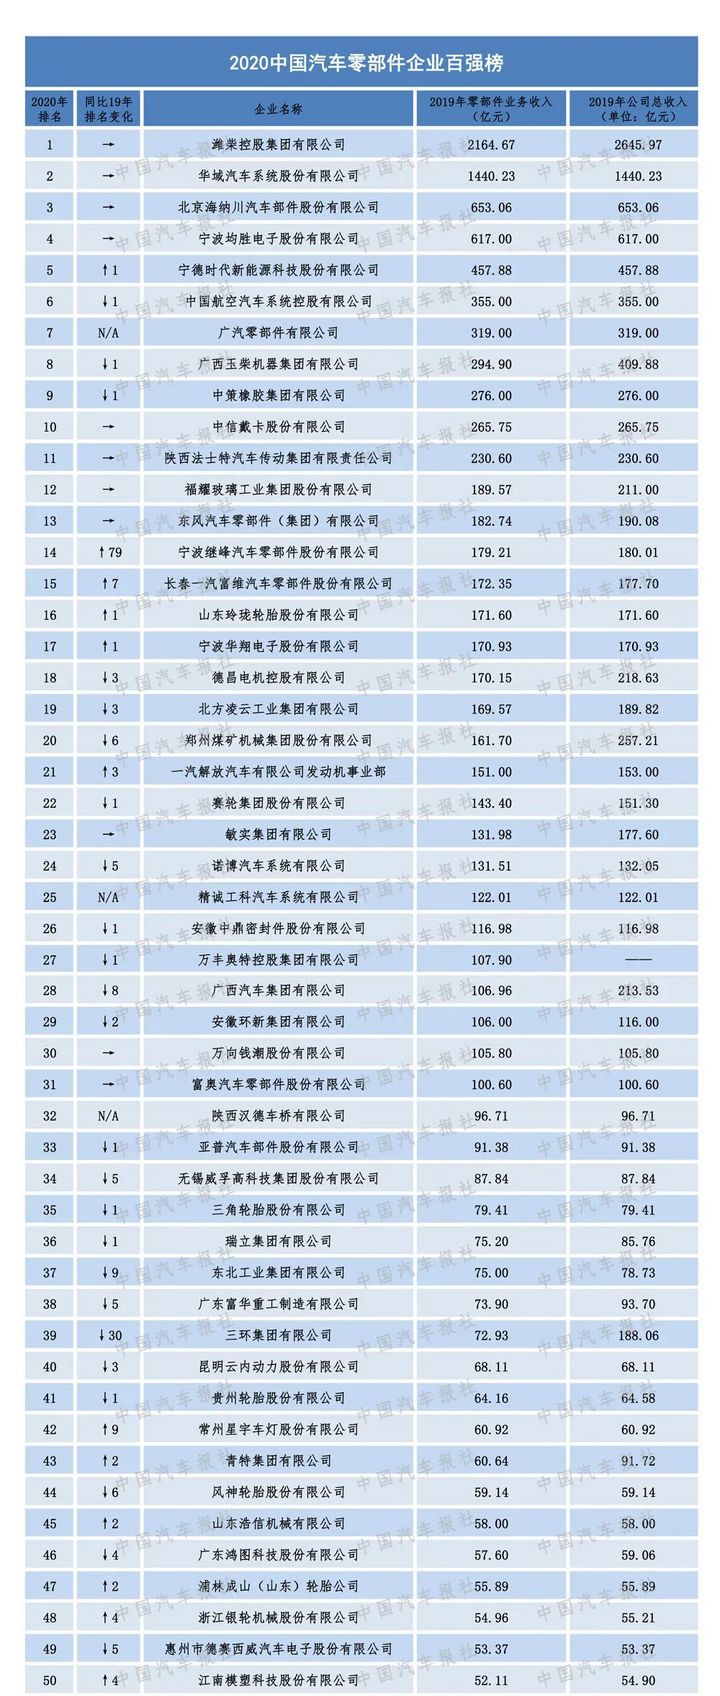
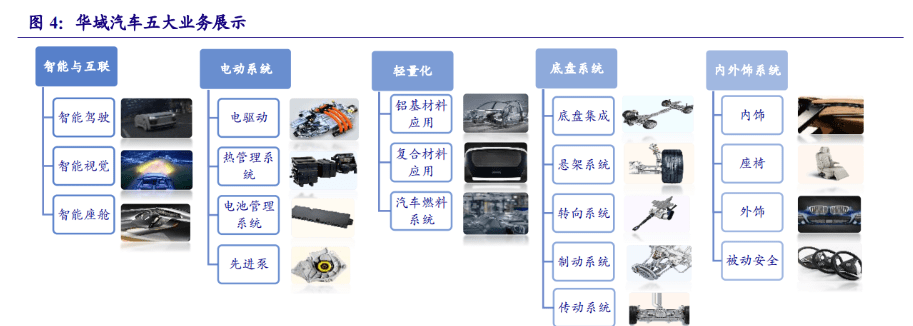
随着新能源汽车渗透率快速提升,传统发动机、变速箱等零部件需求逐渐下降,而电池、电机、电控等“三电”系统以及轻量化材料、智能座舱、自动驾驶传感器等需求爆发式增长。这要求零部件企业重新定位产品线,从传统机械加工向电气化、智能化方向拓展。例如,博世、大陆等国际巨头已纷纷转型,加大在电驱动、自动驾驶领域的投入;国内企业如宁德时代、比亚迪、华为等也在核心零部件领域取得突破。
软件定义汽车的趋势使得软件能力成为零部件企业的核心竞争力。域控制器、车载操作系统、AI算法等软硬件一体化产品价值量不断提升。传统零部件企业必须补足软件短板,或通过并购、合作等方式快速获取能力。
三、供应链重构:本土化与韧性问题
疫情、地缘政治等因素暴露了全球供应链的脆弱性,整车厂开始寻求近地化、多元化供应,这为本土零部件企业带来机遇。过去,核心零部件如芯片、高精度传感器等依赖进口,如今国产替代进程加速。企业需抓住窗口期,提升技术实力和产能规模,进入主流车企供应链。供应链的自主可控也要求零部件企业具备更强的抗风险能力,例如通过横向拓展产品线、纵向整合原材料来平抑波动。
四、转型升级路径:创新、协同与全球化
面对高门槛和新趋势,零部件企业可采取以下路径:
- 加大研发投入,突破关键技术。 聚焦电动化、智能化核心领域,如固态电池、碳化硅功率器件、激光雷达等,形成自主知识产权。
- 深化整零合作,协同创新。 与整车厂建立战略合作伙伴关系,早期介入车型开发,提供系统化解决方案,而非单一零件。
- 推进智能制造,降本增效。 利用工业互联网、数字孪生等技术提升生产效率和柔性,应对多品种、小批量的市场变化。
- 布局全球市场,融入国际循环。 通过海外建厂、并购等方式拓展市场,同时应对贸易壁垒。
- 重视人才引育,构建软实力。 吸引软件、算法、电子等跨界人才,重塑组织架构和企业文化。
五、
汽车零部件行业的转型升级已进入深水区,高门槛既是挑战也是护城河。唯有那些敢于创新、主动变革、深耕技术的企业,才能在新一轮竞争中脱颖而出,成为未来汽车产业链上的关键力量。对于中国零部件企业而言,这是从跟随到引领的历史机遇,需以战略定力与执行力,走好转型升级之路。
如若转载,请注明出处:http://www.hongtaitechnology.com/product/59.html
更新时间:2026-10-11 05:58:21